販売管理とは?生産管理・売上管理との違いや業務の流れ・よくある課題を解説
更新日:2026/11/02
販売管理とは、商品やサービスを販売する過程で、受注から代金の回収までのモノ・カネ・情報の流れを管理する業務のことです。本記事では、生産管理・営業管理・売上管理との違いや目的、業務の流れと書類、よくある課題、Excelとシステムの使い分けをご紹介します。
販売管理とは?
販売管理とは、1件の注文を受けてから出荷し、請求し、入金を確認するまでを同じ取引として追い、モノ・カネ・情報の流れを食い違わせないための業務です。システムの名称として使われることもありますが、本来は営業事務や経理、物流の担当者が日々担う業務そのものを指します。
販売管理では、モノ・カネ・情報の流れを、それぞれ始まりから終わりまで追うのが基本です。
・モノの流れ:商品が自社から取引先へ届くまで。注文を受けた商品を在庫から引き当て、出荷する
・カネの流れ:代金が取引先から自社へ入るまで。請求書を送り、入金を記録して回収を終える
・情報の流れ:受注で決めた条件が、出荷・請求・入金の記録として各部門にそろうまで。見積や受注の条件、出荷や請求の記録を関わる部門で受け渡す
以下のように、取引先から100個の注文を受けたときを例に比べると、流れごとの動きの違いが分かります。
流れ | 100個の注文での動き |
|---|---|
モノの流れ | 在庫から100個を引き当てて出荷する |
カネの流れ | 月末に請求書を送り、翌月に代金を受け取る |
情報の流れ | 注文の数量や単価、納期を営業から倉庫や経理へ伝える |
部門のあいだで記録の受け渡しが途切れると、倉庫では出荷を終えた取引が、経理の記録では未請求のまま残ることがあります。そのため、受注・出荷・請求・回収の記録を同じ取引として結び付け、請求漏れや、入金を請求と突き合わせる消し込みの漏れを防ぐことが、販売管理の要です。
販売管理と生産管理・営業管理・売上管理の違い
販売管理と生産管理・営業管理・売上管理の違いは、「何を管理し、業務のどの範囲を受け持つか?」にあります。
業務 | 管理対象 | 主な担当部門 | 扱う書類・データ |
|---|---|---|---|
販売管理 | 受注から代金の回収までの取引(仕入・在庫を含むことが多い) | 営業事務、物流、経理 | 見積書、注文書、納品書、請求書、在庫表 |
生産管理 | 原材料の調達から製品の完成までの工程 | 製造、生産計画 | 生産計画表、作業指示書、部品表 |
営業管理 | 見込み客との接触から受注までの活動 | 営業 | 商談の記録、案件の一覧、訪問の予定 |
売上管理 | 売上の金額と、その推移や内訳 | 経理、経営企画 | 売上の集計表、得意先別・商品別の売上 |
販売管理では、営業事務・物流・経理の複数の部門が、同じ取引を受け渡しながら扱います。そのぶん見積書から請求書、在庫表まで扱う書類の種類が多く、部門ごとの記録が食い違いやすいことが、販売管理の特徴です。
業務どうしは、情報の受け渡しでつながっています。営業管理で受けた注文は、販売管理の受注として記録されます。製造業では受注の数量が生産管理の計画に渡り、業種を問わず、販売管理で確定した売上は売上管理の集計に渡ります。
社内で各業務の範囲を決め、境目で記録を引き継ぐ担当を置いておくと、受け渡しが途切れにくくなります。
販売管理の目的
販売管理の目的は、「代金の確実な回収」「在庫の過不足の解消」「利益の出る取引の拡大」です。
代金を確実に回収する
企業間の取引の多くは、商品を先に届けて代金を後から受け取る掛け売りです。売上を計上しても、入金があるまで代金は売掛金として残り、手元の資金は増えません。請求書の出し忘れや入金の遅れを見逃すと、売れているのに資金が足りない状態に陥ります。取引ごとに請求と入金の状況を記録すると、未回収の代金に早く気づけます。
在庫の過不足をなくす
受注の数量と在庫の数を結び付けて管理すれば、必要な量を必要な時期に仕入れられます。在庫が足りなければ注文を受けても出荷できず、多すぎれば保管の費用や売れ残りの損失がかさみます。季節によって注文が増える商品なら、前年の受注の記録をもとに仕入の量と時期を前倒しで計画できます。
利益の出る取引を増やす
売上が大きい取引先でも、値引きや配送の手間がかさんで利益がほとんど残らないことがあります。販売管理で取引ごとの売上と原価を記録しておけば、どの取引先や商品で利益が出ているかが分かり、単価や取引条件の交渉に生かせます。
販売管理の業務フロー|受注から回収・在庫までの流れ
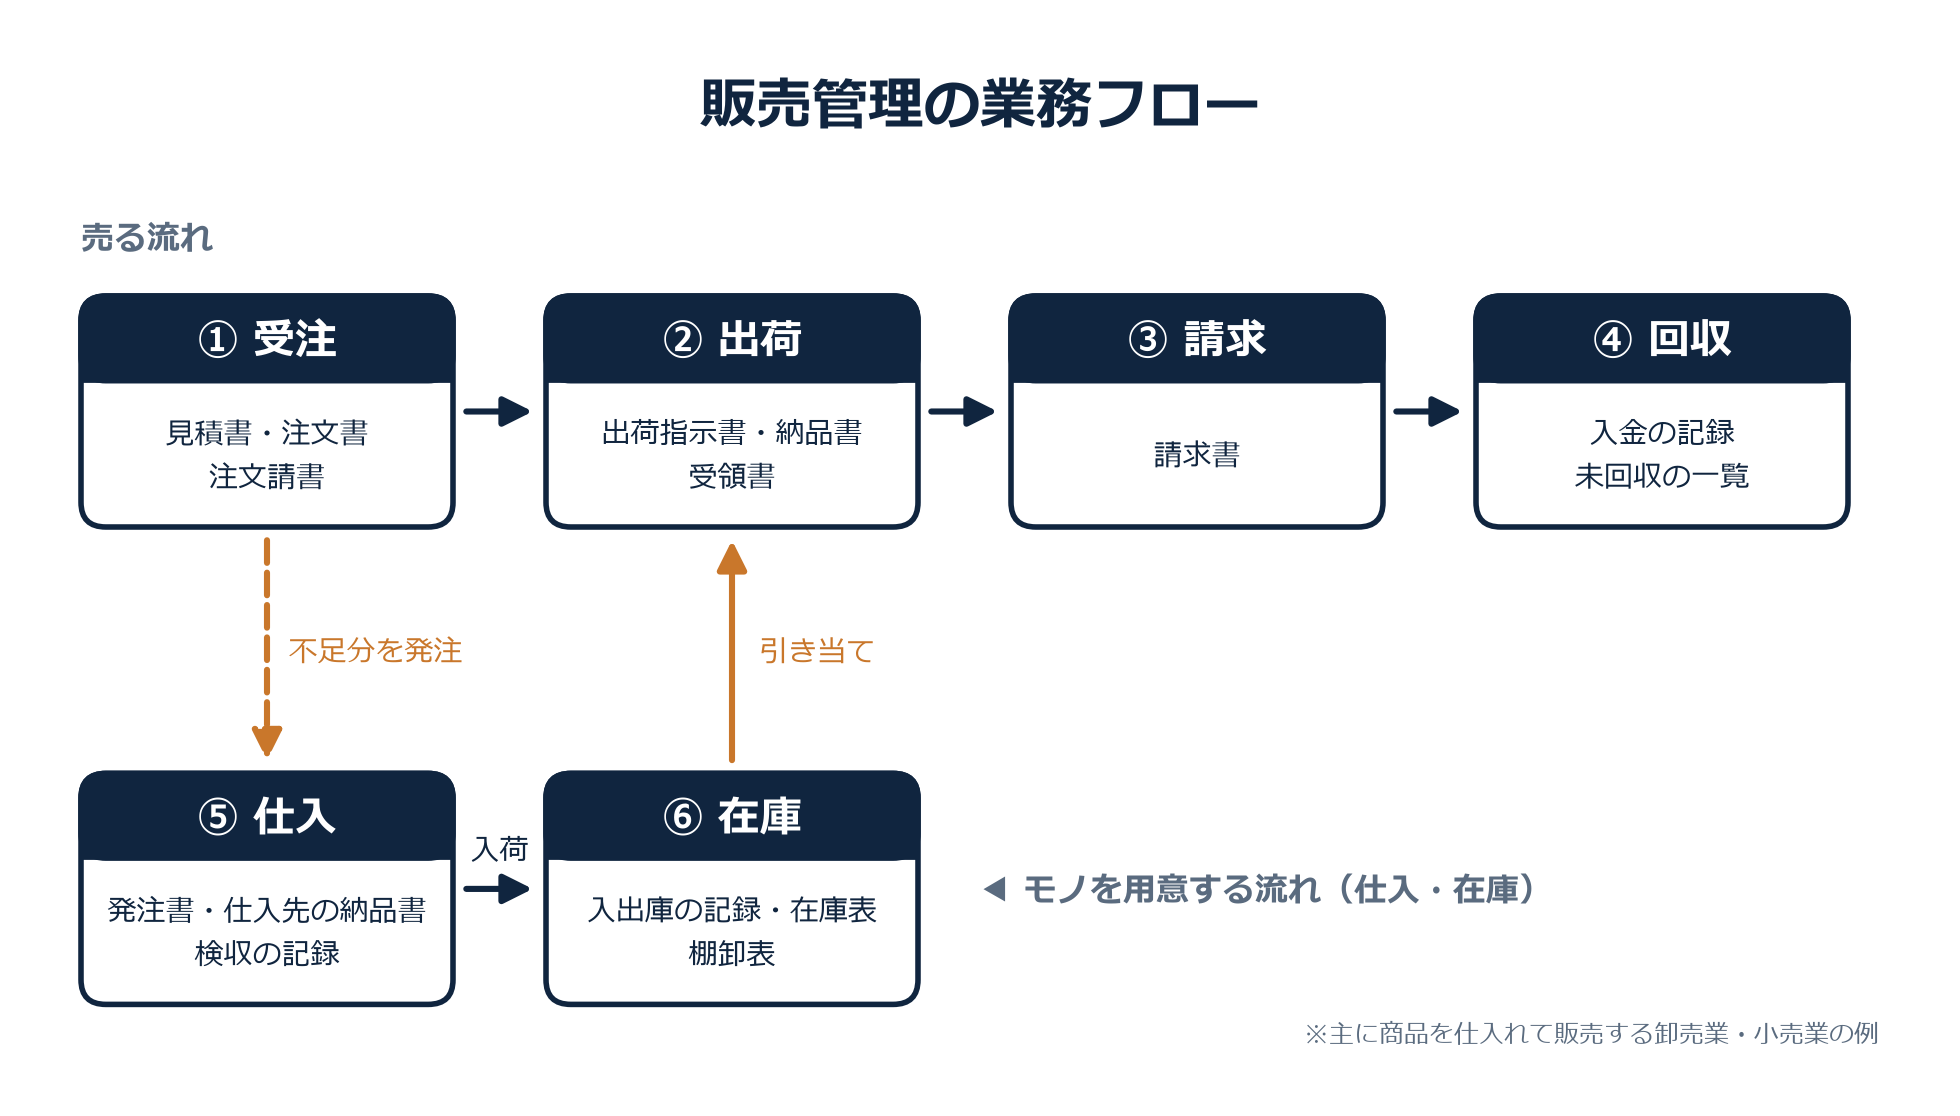
販売管理の業務は、受注・出荷・請求・回収の流れが中心です。卸売業や小売業では、売る商品を仕入れて在庫として持つため、仕入と在庫の工程を販売管理に含めて扱うことが多くなります。
工程 | 主な担当部門 | やり取りする書類 | 次の工程に渡す情報 |
|---|---|---|---|
受注 | 営業、営業事務 | 見積書、注文書、注文請書 | 品目、数量、単価、納期 |
出荷 | 物流、倉庫 | 出荷指示書、納品書、受領書 | 出荷した品目と数量、出荷日 |
請求 | 営業事務、経理 | 請求書 | 請求額、入金の予定日 |
回収 | 経理、営業 | 入金の記録、未回収の一覧 | 入金額、未回収の残高 |
仕入 | 購買 | 発注書、仕入先の納品書、検収の記録 | 入荷した品目と数量 |
在庫 | 物流、倉庫 | 入出庫の記録、在庫表、棚卸表 | 引き当てられる在庫の数 |
各工程でミスが起きやすいのは、表の右端にある「次の工程に渡す情報」が欠けたり、古いまま渡ったりしたときです。
受注:見積から注文を受けて条件を確定する
受注工程では、見積書の条件をもとに取引先から注文を受け、注文請書や受注確認のメールを返して条件を確定します。ここで決まる品目・数量・単価・納期・支払い条件が、以降の全工程の土台です。あわせて在庫を引き当て、足りない分は仕入先に発注したうえで、取引先に納期を伝えます。
この工程で起きやすいのは、条件変更の漏れです。電話やメールで数量や単価を変えても記録が更新されず、出荷や請求が古い条件のまま進んでしまいます。条件を変えたときに注文請書を出し直すのか、変更の記録を残すのか、社内のやり方を統一すると、古い条件のまま出荷や請求が進むのを防げます。
出荷:納品書を添えて商品を届ける
受注の内容をもとに出荷指示を出し、在庫から商品を取り出して納品書を添えて届けます。取引先から受領書に押印やサインをもらい、商品を受け取った証を残すところまでが出荷工程の作業になります。
注文の一部だけを先に届ける分納では、とりわけミスが起こりがちです。出荷した品目と数量、未出荷の数量を記録しておかないと、残りの出し忘れや請求額の誤りにつながります。納品書に今回の出荷分と残りの数量を明記すれば、残りの数量について取引先と認識がずれにくくなります。
請求:締め日に合わせて請求書を発行する
取引先ごとに決めた締め日が来たら、期間中の出荷を集計して請求書を発行します。
集計でずれが出やすいのは、締め日の直前に出荷した取引です。売り手は出荷した日、買い手は商品を受け取って検収した日で計上していると、同じ取引が双方で別の月に入り、請求額が取引先の帳簿と合わなくなります。締め日をまたぐ出荷をどの月の請求に入れるかを取引先とすり合わせておけば、請求額の食い違いを防げます。
また、請求書は以前から買い手が納める消費税の額に関わる書類です。2023年10月のインボイス制度の開始で、記載する項目などのルールが変わりました。買い手は、受け取った適格請求書と、一定の事項を記載した帳簿を保存していないと、仕入で支払った消費税額を、売上で預かった消費税額から差し引く「仕入税額控除」を原則として受けられません。
登録を受けた売り手(適格請求書発行事業者)には、課税事業者の買い手から求められたときに、次の6項目を記載した適格請求書を交付する義務が原則としてあります。
1. 交付先である相手方の氏名または名称
2. 売り手の氏名または名称と登録番号
3. 取引年月日
4. 取引内容(軽減税率の対象品目がある場合はその旨)
5. 税率ごとに区分して合計した対価の額(税抜きまたは税込み)と適用税率
6. 税率ごとに区分した消費税額等
書類の名称は請求書に限らず、納品書や領収書でも、これらの項目がそろっていればインボイス(適格請求書)として扱われます。
※参考:国税庁「インボイス制度について」
回収:入金を照合して消し込む
回収の工程では、請求書に記した支払期日までに入金があったかを確認します。入金がどの請求に対する支払いかを照合し、未回収の一覧から消していく作業を「消し込み」と呼びます。
期日を過ぎても入金がない取引については、営業の担当者から取引先に連絡し、支払いの予定を聞きましょう。未回収の残高を取引先ごとに一覧にすると、支払いが遅れがちな取引先が分かり、取引の上限額や支払い条件を変える判断がしやすくなります。
仕入:必要な商品を発注して受け入れる
在庫の数や受注の予定をもとに仕入先へ発注書を送り、届いた商品を検収して受け入れるのが仕入の工程です。検収では、届いた品目と数量が発注の内容と一致しているか、傷や不良がないかを確認します。
発注した数と届いた数が合わないまま受け入れると、在庫の数がずれ、仕入先への支払い額も誤ります。差があったときは、不足分を追加で納品してもらうのか請求額を修正してもらうのかを仕入先と合意し、その内容を検収の記録に残すことが大切です。
在庫:入出庫を記録して数を合わせる
在庫の工程では、仕入による入庫と出荷による出庫を記録し、帳簿上の在庫の数を常に最新に保ちます。帳簿の数が実際とずれていると、帳簿上は引き当てた商品が倉庫になかったり、まだある商品を重ねて発注したりします。
帳簿上の在庫数が実際の数と合わなくなる原因は、返品の入力忘れや破損品の処理漏れ、出荷の記録の遅れなどです。定期的な棚卸で実際の数を数えて帳簿と合わせ、差が出たら原因までさかのぼることで、同じ食い違いの繰り返しを防げます。
販売管理でよくある課題
日々の販売管理の課題は、部門ごとの重複入力、請求漏れや入金の消し込みの遅れ、請求書の制度対応の手間に集まりがちです。
部門ごとに同じ情報を何度も入力している
部門ごとに台帳が分かれている会社では、営業が入力した受注の内容を、倉庫が出荷の台帳に、経理が請求の台帳に入力し直す重複入力が起こりがちです。受注内容を1か所に記録して各部門が参照する形にすれば、重複入力そのものを減らせます。
請求漏れや入金の消し込みの遅れが起きる
出荷と請求の記録が別々だと、出荷したのに請求していない取引が生まれ、取引先からの指摘がなければ気づかれないまま残りがちです。出荷の記録をもとに請求書を作る流れにすれば、請求漏れを防ぎやすくなります。Excelで管理しているなら、出荷の一覧に請求済みかどうかの列を設け、未請求の行を締め日に拾い出すと、漏れに気づけます。
入金の消し込みが遅れるのは、振込名義が社名と違ったり、振込手数料が差し引かれて金額が合わなかったりするためです。取引先ごとの振込名義を登録し、手数料をどちらが負担するかを取り決めておくと、消し込みが早く進みます。
請求書の制度対応に手間がかかる
インボイス制度では、交付した適格請求書の写しを保存しなければならず、国税庁のQ&Aでは、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存するとしています。さらに電子帳簿保存法では、メールなどで送った請求書の控えと受け取った請求書を、改ざんを防ぐ措置や検索できる形を備えたうえで、データのまま保存するのが原則です。
2024年1月からは、メールなどデータでやり取りした請求書を、紙に印刷して保存するだけでは認められなくなりました。ただし、システムの整備が間に合わないなど、要件どおりに保存できないことについて所轄税務署長が相当の理由があると認める場合(事前の申請は不要)は、税務調査などの際にデータのダウンロードや印刷した書面の提示・提出の求めに応じられるようにしておけば、改ざん防止や検索の要件を満たさずにデータを保存できる猶予措置があります。また、2課税年度前の売上高が5,000万円以下の事業者などは、データのダウンロードの求めに応じられるようにしておけば、検索の要件は不要です。
紙とデータの請求書が混ざると保存方法を分けて管理する手間が生まれるため、請求書の形式ごとにどこへどう保存するかを社内で統一しておくと、管理が楽になります。
※参考:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問79
※参考:国税庁「電子帳簿等保存制度特設サイト」
※参考:国税庁「令和6年1月からの電子取引データの保存方法」
販売管理の方法は?Excelとシステムの違いと切り替えの目安
Excelとシステムのどちらが向くかは、取引の件数と関わる部門の数が目安になります。取引先と商品の数が少なく担当者が限られるうちはExcelで回せますが、件数・部門が増えたらシステムに移るのが現実的です。
管理の方法 | 向く取引の規模 | 強み | 限界 |
|---|---|---|---|
Excel | 取引先や商品が少なく、担当者が1〜2人 | すでに使っているExcelなら追加の費用がかからず、自社の書式に合わせて作れる | 保存先によっては同時に編集しにくく、転記や計算式の誤りに気づきにくい |
販売管理システム | 取引の件数が多く、複数の部門が関わる | 受注から入金までの記録がつながり、部門をまたいで同じ情報を使える | 製品によっては導入や月額の費用がかかり、運用のルールづくりが要る |
Excelのファイルを部門ごとに分けて管理していると、取引の増加につれてファイルが増え、どれが最新か分からなくなります。反対に、取引が少ないうちのシステム導入は、入力の手間を増やすだけになりかねません。請求漏れや転記の誤りが毎月出ている、同じファイルを複数の担当者が更新しているなどの状態になったら、システムへの切り替えを考え始めてよい時期といえます。
当面Excelで続けるなら、取引先と商品にコードを付けて一覧を1つにまとめ、受注・出荷・請求の記録をそのコードと受注番号で結び付けるのが基本です。あわせてファイルの保存場所と編集できる担当者を固定しておけば、先に挙げた転記の誤りやファイルの版の混乱を抑えられます。
Excelからシステムへ移る目安や、システムの機能と選び方は、販売管理システムとは?見積から入金までの仕組みと主な機能でご紹介しています。
実際の製品を料金や機能で比べたい場合は、販売管理システムの比較記事も参考にしてください。
まとめ:販売管理は業務の流れと書類から把握しよう
販売管理は、受注から代金の回収までのモノ・カネ・情報の流れを、同じ取引として結び付ける業務です。営業事務・物流・経理が同じ取引を受け渡すため、請求漏れや重複入力などのミスは、工程の受け渡しで起こりやすくなります。
まずは、自社の受注から回収までの流れを工程ごとに書き出し、どの書類でどの部門に情報を渡しているかを洗い出しましょう。記録が途切れている境目が分かれば、Excelのまま運用を固めるか、システムで記録をつなぐかの判断がしやすくなります。
販売管理システムは、取引の件数や関わる部門の数によって合う製品が異なります。システムへの切り替えを考え始めたら、販売管理システムの比較記事や、BIZNAVIの販売管理のサービス一覧から、自社の業務の流れに合う製品を探してみてください。
販売管理についてよくある質問
販売管理について、よくある質問にお答えします。
営業事務と経理の担当はどう分ける?
受注から請求書の発行までを営業事務、入金の消し込みと会計への記帳を経理が受け持つ形が多く見られます。請求書を作る人と消し込む人を分けると誤りや不正に気づきやすく、1人で兼ねる場合は上長が未回収の一覧に目を通すと漏れを防げます。
小売業と卸売業で販売管理は違う?
取引の形が違うため、管理の重点が変わります。代金を後払いでやり取りする掛け売りが中心の卸売業では取引先ごとの請求と入金の管理が、不特定多数の顧客(消費者)に現金やカードで売る小売業では店舗ごとの売上と在庫の管理が中心です。
販売管理の担当者に求められる知識は?
取引の流れと書類の知識に加え、請求や消費税の基本的なルールの理解が求められます。インボイス制度や電子帳簿保存法のように請求書に関わる制度は改正されることがあるため、国税庁の特設サイトやQ&Aの更新を定期的に追うことが欠かせません。
販売管理と在庫管理の違いは?
在庫管理は、商品の入庫と出庫を記録し、在庫の数を実際の数と合わせて保つ業務です。販売管理は受注から代金の回収までの取引全体を扱い、在庫管理はその中の工程の1つとして、受注に応じた引き当てや仕入の計画に在庫の数を渡す役割を担います。商品を仕入れて在庫として持つ卸売業や小売業では、在庫管理を販売管理に含めて扱うことが多く見られます。
サービス業(無形商材)でも販売管理は必要?
形のないサービスを売る場合でも、受注から代金の回収までの管理は欠かせません。コンサルティングやシステムの保守などのサービスには出荷や在庫の工程がないため、見積・受注・請求・回収の管理が中心になります。納品書の代わりに作業報告書や検収書で提供の完了を確認し、その記録をもとに請求する流れにすると、請求漏れを防ぎやすくなります。月額で継続して請求する契約が多い場合は、契約ごとに請求の開始月と終了月を記録しておくと、解約後の誤請求や更新後の請求漏れを防げます。
BIZNAVI編集部
株式会社DYMが運営する、法人向けサービスの比較・検索メディア「BIZNAVI byDYM」の編集部。 勤怠管理・会計・生産管理などの業務システムやSaaSに加え、営業代行・Web制作・記事作成代行・SNS運用代行といった業務支援サービスまで、幅広い領域の法人向けサービスを調査・比較し、導入検討に役立つ情報を発信している。 各サービスの機能や料金、提供形態、導入実績などの公開情報をもとに、目的や条件に応じて比較しやすい形で整理することを重視してコンテンツを制作。企業が抱える業務課題や実際の活用シーンを踏まえ、自社に合ったサービス選びと、検討から意思決定までをスムーズに進めるための情報提供を行っている。