

出口戦略とは?主な手法・選び方・実行手順を経営者向けに解説
出口戦略は、M&Aや事業承継、IPO、廃業などを通じて、会社や事業の将来をどのように設計するかを考える経営上の重要なテーマです。本記事では、主な手法の違い、選び方の基準、実行までの進め方、失敗を防ぐポイントを整理します。将来の承継や引退を見据え、自社に合う選択肢を早めに検討したい経営者・事業オーナーに役立つ内容です。
<この記事で紹介する3つのポイント>
- 出口戦略では、M&A・事業承継・IPO・廃業などから経営方針や関係者の意向に合う手法を選ぶことが重要です。
- 手法を決める際は、対価だけでなく税務・法務、従業員や取引先への影響、準備期間まで含めて比較します。
- 実行時期から逆算して現状整理と企業価値向上を進め、必要に応じて専門家へ早めに相談することが大切です。
目次
出口戦略とは?経営者が押さえておきたい基本の考え方
出口戦略は、M&A・事業承継・IPO・清算などの選択肢を通じて、会社や事業の将来を設計する考え方です。経営方針や関係者の意向によって適した手法が変わるため、経営の方向性と結び付けて検討します。
経営者は、出口戦略の意味と経営上の位置づけを押さえたうえで、会社経営と資産運用での使われ方の違い、早期に検討する意義を整理することが重要です。
出口戦略の意味と経営における位置づけ
出口戦略は英語で「Exit Strategy(イグジット・ストラテジー)」といい、M&AやIPOによって投資や事業から資金を回収することを「イグジット(エグジット)」と呼ぶこともあります。もとは軍事用語で、軍隊の損害を最小限にとどめて戦線から撤退するための作戦を指し、そこから転じて、企業や投資家が事業・投資から撤退したり資金を回収したりする方策を指すようになりました。
ビジネスにおける出口戦略は、M&Aや事業承継、IPO、清算などを通じて、持分の現金化や投資回収を図りながら、会社や事業の将来像を具体化する考え方です。経営者にとっては、会社の終わり方だけでなく、成長や資金調達の方向性にも関わります。
出口の方向性が決まると、IPOなら開示やガバナンス、M&Aなら買い手との相乗効果を意識した運営など、準備すべき内容も変わります。将来像から逆算して経営を整えるための指針として位置づけましょう。
経営者の高齢化・後継者不在で出口戦略が重視される背景
経営者の高齢化や後継者不在を見据える場面では、事業承継を含む出口戦略を早めに検討する必要があります。2025年版小規模企業白書によると、中小企業の経営者年齢の水準は依然として高く、60歳以上の経営者が過半数を占めています(第1-1-68図)。後継者不在率は減少傾向にあるとされる一方、個人企業では約4割が自らの代での廃業を考えている様子がうかがえると分析されています(第1-1-69図)。
後継者候補や第三者への譲渡可能性を早めに並べて検討しておけば、承継先や実施時期を直前に決める状況を避けやすくなります。会社の成長段階や関係者の意向を踏まえ、複数の方向性を持っておくことが将来の判断余地につながります。
参照:2025年版 小規模企業白書 第1部第1章第9節 事業承継|中小企業庁
投資・資産運用でいう出口戦略との違い
投資・資産運用でいう出口戦略は、保有資産をいつ売却し、どのように現金化するかを考える意味で使われます。市場の高値だけを狙うのではなく、住宅購入や教育費、老後資金など、資金を使う時期から逆算する考え方が中心です。
一方、会社経営の出口戦略では、売却時期だけでなく、事業を誰に引き継ぐか、どの手法を選ぶか、従業員や取引先へどのような影響があるかまで検討します。同じ「出口戦略」でも、判断対象と準備範囲が異なります。
なお、ベンチャーキャピタル(VC)やファンドなど、会社に出資する投資家にとっての出口戦略は、IPOやM&Aで保有株式を売却し、投下した資金を回収することを指します。外部から出資を受けている会社では、経営者自身の意向だけでなく、出資者がいつ・どの方法で資金を回収するかも見据えて資本政策を考える必要があります。
出口戦略を早く考えるほど選択肢が広がる理由
出口戦略は、実行直前ではなく早い段階から考えることが重要です。M&A、事業承継、IPO、清算では求められる準備が異なり、資本政策や組織体制、情報開示、税務・法務の整理にも時間がかかります。
早めに方向性を定めれば、企業価値の向上や後継体制の整備を計画的に進められます。経営環境や関係者の意向が変わった場合にも手法を見直しやすくなるため、一つの出口だけに絞らず複数案を比較しておくことが大切です。
あわせて、経営者自身の引退後の生活設計も出口戦略の一部です。売却・承継で受け取る資金がいつ、どの程度必要になるのか、引退後にどのような生活を送りたいのかを整理しておくと、出口の時期や手法を逆算しやすくなります。会社の出口と経営者個人の資産計画を切り離さずに考えることが大切です。
出口戦略の主な手法4つとそれぞれの特徴
代表的な出口戦略には、M&A、親族内・従業員承継、IPO、廃業・清算があります。経営権の移し方や資金回収の方法、事業を継続するかどうかなどに違いがあるため、まず各手法の特徴を整理しておくことが大切です。
M&Aは第三者への譲渡、親族内・従業員承継は内部関係者への引継ぎ、IPOは株式上場、廃業・清算は事業終了を選ぶ手法です。自社の将来像と照らし合わせながら、それぞれの利点と注意点を確認しましょう。
M&Aで第三者に会社や事業を譲渡する
M&Aは、会社や事業を第三者へ譲渡する手法です。株式譲渡では経営者や株主が保有株式を売却して現金化でき、事業譲渡では会社が対価を受け取ります。IPOと並ぶ代表的な出口で、買い手との相乗効果によって事業成長を加速できる可能性があります。
一方で、価格や条件が想定どおりにならないことや、譲渡後の組織統合で文化や人材が合わないリスクもあります。金額だけでなく、買い手の経営方針や譲渡後の事業像まで確認して進める必要があります。
親族内承継・従業員承継(MBO・EBO)で引き継ぐ
親族内承継や従業員承継は、第三者へ売却せず、親族や役員・従業員へ経営を引き継ぐ方法です。MBOは経営陣、EBOは従業員による株式取得を伴う承継を指します。
内部の関係者へ段階的に承継することで、企業文化や取引関係を維持しやすい点が特徴です。ただし、株式取得のための資金調達や、株主・親族が複数いる場合の持株比率、議決権、税務の整理が必要になります。
親族内承継などでは、後継者が贈与や相続で取得した非上場株式等について、一定の要件のもとで贈与税・相続税の納税が猶予され、後継者の死亡などの事由が生じた場合には納付が免除される「事業承継税制」を利用できる場合があります。特例措置には計画の提出期限や適用期限が設けられ、税制改正で見直されることもあるため、利用を検討する際は中小企業庁・国税庁の最新の案内を確認し、税理士などの専門家に相談しましょう。
参照:2025年版 小規模企業白書 第1部第1章第9節 事業承継(コラム1-1-10 事業承継税制)|中小企業庁
IPO(株式上場)で成長資金と流動性を得る
IPOは、自社株式を証券取引所へ上場し、不特定多数の投資家が市場で株式を売買できる状態にする手法です。新株を発行する公募増資では会社が資金を調達でき、既存株主による売出しでは保有株式の現金化が可能になります。
その一方で、上場までには相応の期間とコストが必要です。東京証券取引所では、上場申請までに申請直前2期間分の監査証明が必要とされており、証券会社や監査法人の助言を受けながら社内体制の整備も進めます。上場後も継続的な情報開示やガバナンス対応が求められ、外部株主の関与によって経営の自由度が制約される場合がある点も考慮しましょう。
参照:新規上場基本情報 上場スケジュール|日本取引所グループ
廃業・清算で事業を終わらせる
廃業・清算は、事業継続が合理的でない場合に会社を解散し、資産を処分して事業を終える手法です。損失拡大を防ぎ、事業リスクを限定するための計画的な撤退として選択される場合があります。
ただし、従業員の雇用や取引先との関係、ブランドへの影響は大きくなります。株式会社を解散する場合は解散と清算人の登記を行い、債権者に対する官報公告(申出期間は2か月以上)と、知れている債権者への個別の催告などの清算手続きを経て、清算結了の登記を行います。清算人には、定款の定めや株主総会での選任がなければ取締役が就きます。こうした手続きを含め、他の手法と比較して慎重に判断する必要があります。
参照:商業・法人登記 Q&A|法務省
参照:会社法(第478条・第499条・第926条・第928条・第929条)|e-Gov法令検索
4つの手法を比較する
4つの手法を、対価の受け取り方・準備期間・出口後の経営者の関与・従業員や取引先への影響で比べると、次のように整理できます。
M&A:株式譲渡なら株主が売却代金を受け取り、事業譲渡なら会社が対価を受け取ります。成立時期は相手探しや条件交渉の結果に左右され、譲渡後は引継ぎ期間を設けて関与する場合があります。雇用や取引関係は買い手の方針の影響を受けます。
親族内承継・従業員承継:後継者が株式を贈与・相続で取得したり、買い取ったりして引き継ぎます。後継者の育成や株式取得の資金準備に時間がかかりやすい一方、段階的に経営から離れやすく、企業文化や取引関係を維持しやすい手法です。
IPO:上場時の売出しなどで保有株式の一部を現金化できますが、上場後も株主として関わり続けるのが一般的です。上場までの準備期間は長く、上場後も情報開示やガバナンスへの対応が続きます。
廃業・清算:資産を処分して債務を弁済し、残った財産を株主に分配します。手続きを終えれば経営から離れられますが、従業員の雇用や取引先への影響は大きくなります。
出口戦略の選び方|自社に合う手法を見極める判断基準
出口戦略は、利益額だけで決めるものではありません。経営者の希望、会社の成長段階、従業員や取引先への影響、税務・法務上の条件などを総合的に比べる必要があります。
経営者が受け取る対価と税負担の違いで比べる
出口戦略を比較するときは、経営者や株主がどのように対価を受け取るかを確認します。M&Aでは株式譲渡による持分の現金化、IPOでは上場時の売出しなどによる保有株式の一部の現金化など、資金回収の方法が異なります。
対価の受け取り方だけでなく、税務上の扱いや株式の種類、持分構成も確認する必要があります。株式譲渡では譲渡益に所得税・住民税、事業譲渡では会社の譲渡益に法人税がかかり、親族内承継では贈与税・相続税が関係するなど、手法によって課税の仕組みが異なります。表面的な売却額だけで比較せず、税務・法務上の条件を含めて判断し、具体的な税額は税理士などの専門家に確認しましょう。
従業員の雇用と取引先との関係への影響で比べる
従業員や取引先との関係を重視する場合は、承継後や譲渡後に事業をどのように継続するかを比較します。親族内・従業員承継は企業文化や取引関係を維持しやすい一方、M&Aでは買い手の経営方針との適合が重要です。
廃業・清算では雇用や取引先への影響が大きくなります。M&Aを選ぶ場合も、買い手が既存の組織や取引関係をどう扱うかを確認し、経営者が重視する条件と照らして判断しましょう。
準備にかけられる期間と実現可能性で比べる
準備期間は、出口手法を選ぶうえで重要な判断基準です。IPOは上場までに期間とコストを要し、親族内・従業員承継も段階的な引継ぎや資金準備が必要になります。
M&Aは比較的早い資金回収を実現しやすい一方、相手探しや条件交渉の結果によって成立時期が変わります。廃業・清算にも法務・税務などの手続きが伴うため、目標時期から逆算して実現可能性を検討しましょう。
また、事業の成長性・収益性・管理体制によっても、現実的な手法は変わります。IPOは継続的な成長が見込めることに加え、上場審査に耐えられる管理体制の整備が前提になります。M&Aでは、収益性や事業の強み、買い手から見た相乗効果が、条件や成立のしやすさに影響します。
引退後の関与度合い(引継ぎ期間・アドバイザーとしての関与)で比べる
経営者が出口後にどこまで会社へ関わるかも、手法を比べる際の条件です。完全に経営から離れるのか、引継ぎ期間を設けるのか、アドバイザーなどの立場で助言を続けるのかなど、経営者の希望を整理します。
創業者や株主、従業員など関係者の意向を具体化し、事前に認識をそろえることも重要です。希望する関与の範囲を条件として明確にし、相手先や承継者と調整しながら、出口後の関わり方を決めていきましょう。
出口戦略の立て方と実行までの5ステップ
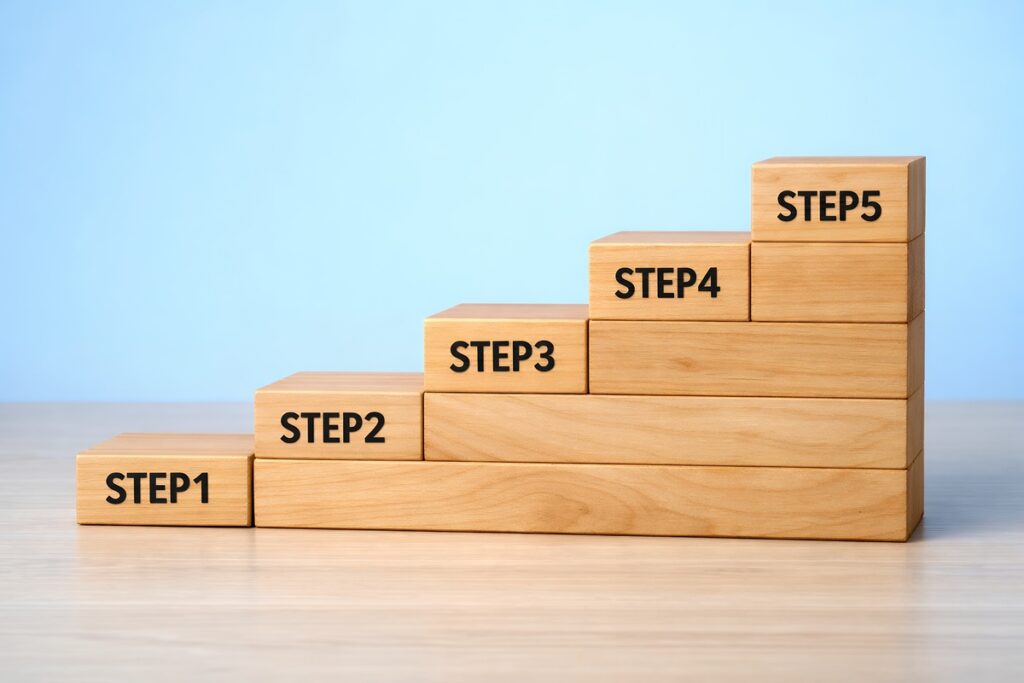
出口戦略は、手法を決めてすぐ実行するのではなく、現状把握から条件整理、実行準備まで段階的に進めます。特に財務・株主構成、資本政策、税務・法務、関係者の意向は、出口の実現可能性を左右します。
ステップ1: 財務・事業・株主構成の現状を棚卸しする
最初に、会社の現状を整理します。財務や事業の状態に加え、株式の種類、持分構成、資本政策、契約条件などを確認し、出口戦略を進めるうえで整理すべき項目を洗い出します。
事業用資金と個人資金の区分も重要です。M&AやIPO、事業承継では資金管理の透明性が問われるため、現在の管理体制を見直し、将来の手続きや審査で説明できる状態へ整えておきましょう。
ステップ2: 目標時期から逆算してスケジュールを引く
出口戦略では、いつまでに実行したいかを先に決め、必要な準備を逆算します。出口の設計では、時期・手法・相手・回収額の目安を決めておくと、準備を進めやすくなります。
M&A、事業承継、IPO、清算では、必要な準備内容と期間が異なります。目標時期を基準に、資本政策や組織体制、情報開示など必要な項目を並べ、時間を要するものから着手できるようスケジュールを組みましょう。
ステップ3: 企業価値を高める磨き上げに取り組む
出口の方向性が決まったら、その手法で重視される点に合わせて会社の状態を整えます。目的は、選んだ手法を実行しやすい状態へ近づけることであり、取り組む内容は出口の種類によって変わります。
磨き上げに取り組む前に、自社の企業価値が現在どの程度かを把握しておきましょう。中小企業のM&Aでは、資産と負債を時価に置き直した純資産をもとにする「修正簿価純資産法」や、将来生み出すキャッシュフローをもとにする「DCF法」などが一般的に使われています。評価方法によって結果が変わるため、客観的な評価が必要な場合は公認会計士やM&Aの専門家に企業価値評価を依頼する方法もあります。
参照:会社を売却する際、売却価格をどのように考えたらよいでしょうか。|J-Net21(中小企業基盤整備機構)
IPOを目指すなら開示やガバナンス、M&Aなら買い手の戦略や相乗効果に合う事業モデル・運営体制などが重要です。選んだ出口から逆算し、優先して改善すべき項目を絞り込みましょう。
ステップ4: 相談先(金融機関・仲介会社・士業)を選ぶ
出口戦略では、税務・法務・契約、資本政策など複数の論点を整理する必要があります。自社だけで判断しにくい部分がある場合は、金融機関、仲介会社、士業など、相談目的に合う相手を選びます。
M&Aを検討する場合は、買い手・売り手双方の意向を把握し、条件整理やマッチングを支援できる相談先も候補になります。相談前に、検討している手法と優先条件を整理しておくと、必要な支援を判断しやすくなります。
相談先は、論点に応じて使い分けると判断しやすくなります。税務は税理士、契約・法務は弁護士、企業価値の評価は公認会計士などが主な相談先です。また、国が設置する公的相談窓口として「事業承継・引継ぎ支援センター」があり、親族内への承継から第三者への引継ぎまで、事業承継に関する相談に対応しています。
ステップ5: 条件交渉から引継ぎまでを進める
実行段階では、対価だけでなく、株式や事業の扱い、従業員、取引先、経営者の関与などを含めて条件を調整します。特にM&Aでは、想定と異なる価格や条件となる可能性も踏まえて交渉を進める必要があります。
合意後は、選んだ手法に応じて引継ぎや体制移行を進めます。事業承継では段階的な移行が業務混乱の抑制につながり、M&Aでは譲渡後の組織統合も重要になるため、成立後の運営まで見据えて準備しましょう。
出口戦略でよくある失敗と成功に近づけるためのポイント
出口戦略では、着手時期、情報共有、相手先の選び方を誤ると、実行段階で問題が表面化しやすくなります。金額条件だけで判断せず、関係者への影響や実行後の事業運営まで視野に入れて準備することが重要です。
失敗を避けるには、検討開始の時期、社内での情報共有、相手先を選ぶ基準をそれぞれ整理しておく必要があります。判断が難しい論点は外部の専門家も活用し、自社だけで結論を急がない体制を整えましょう。
着手が遅れて交渉力と選択肢を失うケース
出口戦略への着手が遅れると、企業価値向上や後継体制の整備に使える時間が減り、実行可能な選択肢が狭まりやすくなります。IPOや事業承継など、準備に期間を要する手法ほど影響は大きくなります。
時間に余裕がない状態では、条件整理や相手選びに十分な検討期間を確保しにくく、交渉で比較できる条件も限られます。
社内への情報開示や組織統合を誤り人材が離れるケース
出口戦略では、従業員を含む関係者への影響も考慮する必要があります。特にM&Aでは、買い手の経営方針や譲渡後の組織統合が企業文化・人材方針と合わない場合、摩擦や離職につながる可能性があります。
また、検討段階で情報が社内に広まると、従業員が先行きに不安を感じて離職したり、取引先が取引を見直したりするおそれがあります。M&Aでは秘密保持契約を結んだうえで、誰に・いつ・どこまで伝えるかをあらかじめ決めておき、幹部や従業員への説明は順序と内容を整理して行うことが大切です。
金額条件だけで相手先を決めてしまうケース
出口戦略では、最も高い金額を提示する相手を選べばよいわけではありません。会社の目標や経営者の希望、従業員・取引先への影響、税務・法務上の条件を含めて総合的に判断する必要があります。
中小M&Aガイドライン(第3版)でも、最終契約の締結後やクロージング後に当事者間の争いに発展するリスクとして経営者保証の扱いなどが取り上げられ、譲り受け側が契約を履行し、事業を引き継ぐ意思と能力を持っているかを確認する重要性が示されています。金額だけで選ぶと、譲渡後に約束した支払いや保証の解除が守られないといったトラブルにつながるおそれがあるため、相手先の財務状況や実績を確認し、支払条件や保証の扱いを最終契約で明確にしておきましょう。
自社だけで判断せず早い段階で専門家に相談する
出口戦略には、税務・法務・契約、資本政策、相手先との条件調整など、複数の専門領域が関わります。方向性が固まってから相談するのではなく、選択肢を比較する段階で外部の知見を取り入れることが有効です。
まとめ
出口戦略では、M&A・事業承継・IPO・廃業などの特徴を比べ、対価だけでなく税務・法務、従業員や取引先への影響、準備期間、引退後の関与まで含めて自社に合う手法を選ぶことが重要です。着手の遅れや金額だけに偏った判断を避け、目標時期から逆算して現状整理と企業価値向上を進めましょう。
出口の候補としてM&Aを検討する場合は、早い段階から相談先を持っておくと選択肢を比べやすくなります。DYMのM&Aコンサルティング事業では、事業承継・バイアウト・資金調達・事業譲渡など、さまざまな経営目標の達成や経営課題の解決を支援しています。売り手・買い手双方の意向に沿った情報提供とマッチングを行っていますので、出口戦略の進め方からご相談ください。
よくある質問
Q. 赤字でもM&Aを出口戦略として検討できますか?
ただし、希望どおりの価格や条件で成立するとは限りません。買い手との相乗効果や事業の成長可能性なども含め、売却条件を確認しながら実現可能性を判断します。
Q. M&Aで会社を譲渡した後、経営者保証はどうなりますか?
会社を譲渡する際は、経営者保証をどのように扱うかを最終契約で確認することが重要です。仲介会社やFAなどの支援を受ける場合も、保証の取扱いを事前に説明してもらい、条件を明確にしておきます。
具体的には、譲渡前に保証の提供先である金融機関へ、保証の解除や譲り受け側への移行ができるかを相談しておく方法があります。最終契約では、保証の解除・移行を譲り受け側の義務として定め、移行されなかった場合の契約解除や補償の取扱いも盛り込んでおくことが考えられます。
参照:中小M&Aガイドライン|中小企業庁
Q. M&Aの検討内容は従業員や関係者へどこまで共有すべきですか?
従業員や取引先へ説明する場合も、M&Aの進行状況と事業運営への影響を踏まえ、共有する内容と時期を整理します。情報を必要以上に早く広げず、機密情報を管理しながら関係者への説明を進めることが重要です。
M&Aを実施しても、経営者保証が自動的に外れるとは限りません。中小M&Aでは、譲り受け側へ保証を移す想定だったにもかかわらず、実際には移行されないトラブルも指摘されています。
会社を譲渡する際は、経営者保証をどのように扱うかを最終契約で確認することが重要です。仲介会社やFAなどの支援を受ける場合も、保証の取扱いを事前に説明してもらい、条件を明確にしておきます。
具体的には、譲渡前に保証の提供先である金融機関へ、保証の解除や譲り受け側への移行ができるかを相談しておく方法があります。最終契約では、保証の解除・移行を譲り受け側の義務として定め、移行されなかった場合の契約解除や補償の取扱いも盛り込んでおくことが考えられます。
参照:中小M&Aガイドライン|中小企業庁
Q. 出口戦略はいつから考えるべきですか?
Q. 出口戦略と事業承継はどう違いますか?
Q. 後継者がいない場合はどうすればいいですか?
ご質問やご相談がございましたら、
まずはお気軽に
お問い合わせください!
【筆者・監修者企業】

【筆者・監修者企業】
「世界で一番社会を変える会社を創る」というビジョンのもと、WEB事業、人材事業、医療事業を中心に多角的に事業を展開し、世界で一番社会貢献のできる会社を目指しています。時代の変化に合わせた新規事業を生み出しながら世界中を変革できる「世界を代表するメガベンチャー」を目指し、日々奮闘しています。
ご質問やご相談がございましたら、
まずはお気軽に
お問い合わせください!

タグ一覧
ご質問やご相談がございましたら、
まずはお気軽に
お問い合わせください!
よく読まれている記事

関連記事
おすすめ記事
ご質問やご相談がございましたら、
まずはお気軽に
お問い合わせください!
ご質問やご相談がございましたら、
まずはお気軽に
お問い合わせください!